Text
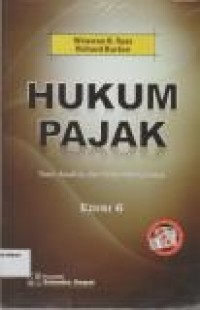
Hukum Pajak: Teori, Analisis, dan Perkembangannya
Sejalan dengan perubahan perundang-undangan perpajakan yang terjadi, yaitu sejak berlakunya UU No. 28 Tahun 2007 tentang Perubahan Ketiga atas UU No. 6 Tahun 1983 tentang Ketentuan Umum dan Tata Cara perpajakan yang mulai berlaku 1 Januari 2008, terdapat cukup banyak perubahan mendasar tentang kepastian hukum yang perlu diketahui, baik oleh para akademisi maupun praktisi, khususnya yang berkaitan dengan persoalan hukum utang pajak, seperti soal kadaluwarsa penetapan dan kedaluwarsa penagihan pajak. Buku Hukum Pajak: Teori, Analisis dan Perkembangannya edisi 6 ini layak untuk dibaca oleh para mahasiswa jurusan hukum, ekonomi, sosial dan politik, serta kalangan umum lainnya, termasuk para peminat dan pengamat perpajakan ini dilengkapi dengan lampiran berupa Undang-Undang No. 14 Tahun 2002 tentang Pengadilan Pajak.
Ketersediaan
Informasi Detail
- Judul Seri
-
perpajakan
- No. Panggil
-
343.04 Ily h
- Penerbit
- Jakarta : Salemba Empat., 2014
- Deskripsi Fisik
-
416 hlm.; 15,5 x 24 cm
- Bahasa
-
Indonesia
- ISBN/ISSN
-
9789790612945
- Klasifikasi
-
343.04
- Tipe Isi
-
-
- Tipe Media
-
-
- Tipe Pembawa
-
-
- Edisi
-
Edisi 6
- Subjek
- Info Detail Spesifik
-
-
- Pernyataan Tanggungjawab
-
-
Versi lain/terkait
Tidak tersedia versi lain
Lampiran Berkas
Komentar
Anda harus masuk sebelum memberikan komentar
 Karya Umum
 Filsafat
 Agama
 Ilmu-ilmu Sosial
 Bahasa
 Ilmu-ilmu Murni
 Ilmu-ilmu Terapan
 Kesenian, Hiburan, dan Olahraga
 Kesusastraan
 Geografi dan Sejarah